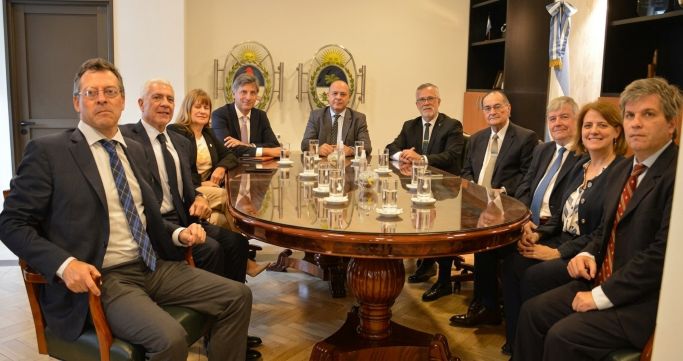
Javier Barros (Dirección General, Grupo Barros), Jorge Gomez (JRG Consultores), Fernando Ortuondo (Productor, Raymond & Hijos · Asesores de Seguros), Rubén Estévez (Asesor de Seguros, titular de Estévez & Asociados) y María Julieta Doldo (Gerente General, Amparo Seguros) analizan, para El Seguro en Acción, los principales problemas del mercado y las oportunidades de negocio que todavía están sin explotar.
Entre la guerra de precios, la litigiosidad y una cultura aseguradora todavía emergente, el mercado argentino enfrenta desafíos estructurales que conviven con oportunidades de negocio poco explotadas: ciberseguros, seguros de Vida y Retiro y una oferta pyme que debe ser más flexible. Consultados sobre el estado del sector, cinco referentes del mercado comparten su diagnóstico y señalan hacia dónde debería evolucionar la oferta.
Principales problemas del mercado
Para los cinco especialistas, el diagnóstico converge en varios frentes: la guerra de precios, la litigiosidad, la falta de innovación y una cultura aseguradora que todavía no logra instalarse.
Javier Barros, de la Dirección General de Grupo Barros, señaló: «El mercado asegurador muestra señales de recuperación, pero todavía arrastra problemas estructurales. Uno de los principales es la competencia excesivamente centrada en el precio, que muchas veces deja en segundo plano la suficiencia técnica, la calidad de la cobertura y el servicio. Un seguro barato que después no responde adecuadamente termina siendo caro para todos. También existe una brecha importante entre lo que el asegurado espera y la experiencia que finalmente recibe, especialmente en los tiempos de respuesta, la gestión de siniestros y la claridad de las coberturas. A esto se suman la litigiosidad, el fraude y la necesidad de contar con reglas más modernas y previsibles. Por último, seguimos teniendo una baja cultura aseguradora y una fuerte concentración en coberturas obligatorias. El desafío no es solamente emitir más pólizas, sino lograr que las personas y las empresas estén correctamente aseguradas, con sumas actualizadas y coberturas acordes con los riesgos que realmente enfrentan».
Desde otra perspectiva, Jorge Gomez, de JRG Consultores, apuntó a la falta de innovación: «El principal problema es la falta de innovación. Estamos comercializando los mismos productos que hace más de una década, cuando el país y el mundo cambiaron. Las restricciones regulatorias (o la zona de confort) generan que las Cías. no tengan la flexibilidad suficiente para adaptarse a las necesidades del mercado, y los intermediarios siguen llevando cartera de una aseguradora a otra o quitándosela entre ellos. No hay un crecimiento genuino del mercado».
En el mismo sentido, Fernando Ortuondo, productor y responsable de Raymond & Hijos · Asesores de Seguros, vinculó el diagnóstico con el contexto económico general: «La Argentina está transitando un camino muy angosto aún. A pesar de una macroeconomía controlada, el día a día de los argentinos sigue siendo muy difícil. Cualquier error te deja afuera de todo. En este contexto, el mercado asegurador no está ajeno a la problemática: sufre los síntomas que sufre la sociedad. Más competencia, menor rentabilidad y achicamiento del mercado, lo que se traduce en menos clientes. Y un detalle no menor, incluso diría, lo más importante: hay una mirada cautelosa sobre la capacidad de respuesta de las aseguradoras al momento de cumplir con sus obligaciones».
Más adelante, Rubén Estévez, asesor de seguros y titular de Estévez & Asociados, diagnosticó: «El principal problema técnico es la guerra de precios por debajo de la prima técnica ejercida por aseguradoras sin solvencia real. Esto genera una competencia desleal que distorsiona el mercado: captan cuotas mediante tarifas inviables orientadas a sostener el flujo de caja, para luego demorar, licuar o directamente incumplir con el pago de siniestros. A este fenómeno se le suman tres factores transversales:
- Judicialización y tasas de interés: El alto volumen de litigiosidad (en ART y Responsabilidad Civil) con tasas judiciales que erosionan las reservas de las compañías.
- Inflación y descalce de sumas: La constante actualización de costos de reparación y repuestos genera situaciones recurrentes de infraseguro y siniestralidad tardía encarecida.
- Pérdida del resultado técnico: Operar dependiendo exclusivamente del rendimiento financiero de las inversiones en lugar de una suscripción sana y rentable».
Por último, María Julieta Doldo, Gerente General de Amparo Seguros, resumió el desafío en términos culturales: «El principal desafío es volver a poner al seguro en el centro de la planificación financiera de las personas y las empresas. Existe aún una importante brecha entre los riesgos a los cuales nos enfrentamos y los riesgos que efectivamente aseguramos. A eso se suman otros factores como; determinación de sumas aseguradas adecuadas, litigiosidad, la necesidad de mejorar la experiencia del asegurado y una transformación tecnológica que avanza a distintas velocidades. También tenemos un desafío cultural: el seguro sigue siendo percibido muchas veces como un gasto y no como un instrumento de protección patrimonial y financiero».
Producto o cobertura ausente en el mercado
Los cinco coinciden en que el hueco más urgente está en dos frentes: los ciberseguros para el segmento masivo y las coberturas que protegen los ingresos de las personas, más que sus bienes.
Gomez fue directo: «Falta una cobertura contra ciberataques».
Ortuondo, en cambio, señaló que no faltan productos nuevos sino tres oportunidades concretas: «No creo que falten productos nuevos como tales, pero sí señalaría tres oportunidades concretas: En primer lugar, un producto de Inversión y Protección con ahorro a largo plazo, que sea atractivo para los jóvenes de hoy. Simple para contratar y para salir, cómodo de gestionar y con la certeza de protección de esos fondos, con comisiones competitivas que no encarezcan el producto en su inicio. En segundo lugar, un producto de Marine/Transporte con condiciones de suscripción sencillas y coberturas amplias para las exportaciones de alimentos perecederos, que en los próximos años tendrá una relevancia creciente para la economía del país. Y, por último, pero no menos importante, un producto integral para la industria del petróleo y la minería que incluya la remediación ambiental y material de estas actividades. Si bien la economía se beneficia de ellas, también convive con sus riesgos en el día a día».
Al respecto, Estévez identificó un ángulo similar al de Gomez, pero con foco en el segmento pyme: «Falta una cobertura masiva y simplificada de ciberriesgos diseñada específicamente para PyMEs, comercios y profesionales independientes. Hoy la oferta existente se limita a grandes corporaciones, con requisitos de suscripción hiper restrictivos y procesos de auditoría tecnológica inalcanzables para una estructura menor. Se necesita un producto empaquetado y de fácil emisión que cubra tres pilares fundamentales para el pequeño emprendedor:
- Pérdida de beneficios / Interrupción del negocio por caída o secuestro de sistemas.
- Gastos de extorsión digital (Ransomware) y restauración de datos.
- Responsabilidad Civil ante la filtración inadvertida de datos personales de clientes».
Por su parte, Doldo apuntó a una integración de productos ya existentes: «Más que pensar en un producto completamente nuevo, creo que hay una oportunidad enorme en seguros integrales de protección para las personas y sus familias, diseñados alrededor de las distintas etapas de la vida. En la actualidad, tenemos productos de vida, salud, accidentes personales, protección del ingreso y ahorro, etc. que se comercializan de manera fragmentada. El desafío está en convertirlos en una propuesta sencilla e integral que proteja la vida, el ingreso y el patrimonio en un solo lugar y que permita ir modificando las coberturas según cambian las necesidades de la persona».
Por último, Barros coincidió en la lógica de proteger ingresos antes que bienes: «Más allá de las coberturas tradicionales de Vida o Accidentes Personales, creo que falta desarrollar de manera masiva un seguro de continuidad de ingresos, pensado especialmente para trabajadores independientes, profesionales, comerciantes y pequeños empresarios. Muchas personas dependen exclusivamente de su capacidad de trabajar y, ante una enfermedad o un accidente, pueden quedarse temporalmente sin ingresos, aunque sus gastos continúen. Existen coberturas que atienden parcialmente esta necesidad, pero falta una propuesta simple, accesible y fácil de contratar, que garantice una renta mensual durante ese período. Sería un producto con una utilidad muy concreta y sencilla de comprender. Además, permitiría que el seguro deje de estar asociado solamente con la protección de bienes y empiece a proteger también la estabilidad económica de las personas y sus familias».
¿Por qué no despegan los ciberseguros?
En este punto los cinco vuelven a coincidir: el problema no es solo de precio, sino de complejidad en la suscripción y de una percepción de riesgo que todavía no llega a las pymes.
Ortuondo fue el más breve, y reconoció los límites de su propia experiencia en el ramo: «En mi opinión, y reconociendo que mi experiencia en este tipo de coberturas es acotada, el principal obstáculo es que no hay mercado en condiciones de invertir en estos productos. Sería fundamental capacitar tanto a los intermediarios como a los consumidores para generar conciencia sobre el riesgo y el valor de esta cobertura».
Estévez, en cambio, distinguió dos barreras estructurales además de la cultural: «Si bien la falta de cultura y percepción de riesgo es el factor determinante —muchas PyMEs asumen erróneamente que “los ciberataques solo le pasan a las multinacionales»—, existen otras dos barreras estructurales:
- La brecha técnica de suscripción: Las aseguradoras exigen requisitos informáticos previos que el segmento masivo no posee ni sabe cómo certificar.
- Costo e incertidumbre actuarial: La falta de métricas y estadísticas locales sobre siniestralidad digital encarece las primas».
Doldo coincidió en el diagnóstico y propuso tres ejes de trabajo: «El principal problema, en mi opinión, es que todavía existe una brecha entre la percepción del riesgo y la decisión de asegurarlo. Muchas empresas, consideran que un ataque cibernético es un problema tecnológico y no necesariamente un riesgo asegurador. Y, cuando empiezan a analizar una póliza de ciberriesgo, aparecen cuestionarios técnicos, requisitos de seguridad y coberturas que muchas veces resultan difíciles de comprender. Para masificarlo habría que trabajar sobre tres aspectos:
- Productos mucho más simples, con coberturas fácilmente entendibles.
- Precios accesibles, especialmente para PyMEs y profesionales.
- Distribución digital y educación sobre el riesgo, incorporando el seguro dentro de otros productos o servicios que la empresa ya contrata.
La clave sería dejar de vender “un seguro contra hackers” y empezar a vender continuidad del negocio frente a un incidente digital».
Barros, por su parte, puso el foco en el lenguaje técnico como barrera de entrada: «Los ciberseguros todavía se explican desde un lenguaje demasiado técnico. Muchas PyMEs saben que están expuestas, pero no logran dimensionar cuánto puede costarles un ataque, la pérdida de información o la interrupción de su actividad. Por eso suelen considerarlo un riesgo lejano hasta que el incidente ocurre. También influyen la complejidad de algunas propuestas, los requisitos de suscripción y la falta de claridad respecto de los servicios que se activan frente a un ataque. Para que el producto se vuelva masivo debería ser más sencillo, modular y accesible, acompañado por prevención, asistencia informática inmediata, asesoramiento legal, recuperación de datos y gestión de crisis. El gran cambio será dejar de ofrecerlo solamente como una indemnización y comenzar a presentarlo como un servicio de prevención y respuesta. Para eso también necesitamos capacitar a los productores, porque son quienes pueden traducir un riesgo técnico en una necesidad concreta para cada cliente. En Grupo Barros ya comenzamos a trabajar de manera concreta en este ramo, acercando capacitación y herramientas a nuestra red para que pueda incorporarlo a su propuesta de asesoramiento».
Por último, Gomez coincidió en la complejidad de los formularios de suscripción como principal barrera: «Las normas de suscripción del ciberseguro para empresas se basan en formularios muy extensos y complejos para ser respondidos técnicamente por una empresa que no cuente con un especialista en ciberseguridad (el 98% de las empresas en Argentina). Esto genera que la barrera de entrada para cualquier empresa sea muy grande y que las Cías, ante la incertidumbre por los potenciales siniestros que puedan afectarlas, prefieran no otorgarlo. Haría falta un ofrecimiento integral al cliente para que no solo tome la cobertura, sino que además pueda contar con medidas concretas de protección frente a un ciberataque. De esta forma se podría simplificar la suscripción».
¿Qué frena el crecimiento del segmento de Vida?
El estancamiento del segmento Vida aparece como un problema de varias capas, donde se entrelazan la falta de cultura de ahorro, los incentivos fiscales que quedaron desactualizados y productos que no terminaron de adaptarse a lo que hoy busca el cliente.
Estévez identificó tres factores combinados: «El estancamiento del ramo Vida se explica por la conjunción entre factores macroeconómicos, falta de incentivos e inadaptación de la oferta:
- Falta de cultura de protección y ahorro a largo plazo: Existe un sesgo cultural donde la población prioriza la cobertura de bienes patrimoniales tangibles por sobre la protección de los ingresos familiares.
- Incentivos fiscales obsoletos: Las deducciones del Impuesto a las Ganancias para seguros de vida y retiro han quedado históricamente desfasadas de la realidad inflacionaria, perdiendo atractivo como herramienta tributaria/financiera.
- Inestabilidad monetaria y rigidez del producto: La volatilidad en pesos desincentiva las pólizas de ahorro, mientras que las pólizas en dólares resultan inaccesibles o restrictivas para amplios sectores».
Doldo coincidió en el problema de la comunicación del producto: «En Argentina el seguro de Vida todavía está muy asociado a la muerte, cuando debería ser presentado como una herramienta de protección del ingreso, planificación familiar, educación de los hijos, patrimonio y ahorro. Por otra parte, también nos encontramos muchas veces con un problema de actualización: si los capitales asegurados no acompañan adecuadamente la evolución económica, la cobertura pierde sentido y no siempre el asegurado es consciente de realizar la actualización en tiempo y forma».
En la misma línea, Barros señaló: «El ramo de Vida viene mostrando crecimiento, lo cual es una buena señal, pero todavía representa menos de lo que podría dentro del mercado argentino. Durante muchos años, la inestabilidad económica, la mirada de corto plazo y la falta de educación financiera hicieron difícil construir una cultura sostenida de protección y ahorro. Además, muchas veces el seguro de Vida se comunica desde la muerte y no desde la continuidad económica de la familia, la protección de los hijos, la planificación patrimonial o el retiro. Eso genera distancia con el cliente y hace que la decisión se postergue. Para cambiarlo necesitamos propuestas más simples y transparentes, incentivos fiscales relevantes y actualizados, mayor capacitación comercial y una comunicación vinculada con necesidades reales. También debemos incorporarlo de manera natural al análisis integral de cada cliente. No debería ser un producto aislado, sino formar parte de cualquier planificación financiera y familiar».
Gomez, en cambio, aclaró: «No opero con seguros de vida individuales, pero creo que habría que agregarle servicios adicionales (referidos a salud, asistencia al viajero, etc) al que el cliente pueda acceder. Cambió la perspectiva de vida y va a seguir cambiando (la tasa de natalidad bajó al 50%), por eso para que el mercado de seguros de vida crezca también va a tener que cambiar».
Por último, Ortuondo fue más crítico con el diseño comercial de los productos: «Los productos son casi todos de adhesión, enlatados y sin flexibilidad. Las altas comisiones encarecen el producto y los rendimientos iniciales son pobres, lo que hace que no resulten atractivos para la gente joven».
¿Qué le falta a la oferta para pymes?
Para cerrar, las miradas se dividen entre quienes creen que la oferta ya está pero falta asesoramiento y simplicidad, y quienes ven vacíos concretos de cobertura en riesgos no tradicionales.
Doldo resumió el problema como uno de simplicidad y diagnóstico: «Fundamentalmente creo que le falta simplicidad y asesoramiento integral. Una PyME no debería tener que conocer 15 productos diferentes, en realidad lo que necesita es que alguien pueda analizar su negocio y le diga: ‘Estos son sus principales riesgos, estos están cubiertos y estos no. Esta es la inversión necesaria para protegerlos. ‘
Como asesores de seguros debemos realizar una gestión integral del riesgo. En conclusión: El gran desafío del mercado asegurador argentino no es solamente vender más seguros, sino lograr que las personas y las empresas comprendan mejor cuáles son sus riesgos y encuentren soluciones simples, accesibles y adecuadas para protegerse».
Barros, en cambio, apuntó a riesgos concretos que quedan sin cubrir: «A la oferta para pymes no necesariamente le faltan coberturas; le falta una propuesta verdaderamente integral y adaptada a cada actividad. Muchas veces se ofrecen paquetes estandarizados que cubren incendio, robo y responsabilidad civil, pero dejan sin analizar riesgos como la interrupción del negocio, los ataques cibernéticos, el transporte, la responsabilidad de directores, el daño ambiental o la ausencia de una persona clave. También es necesario mejorar los mecanismos de actualización de las sumas aseguradas. Una pyme puede tener una póliza vigente y, sin embargo, descubrir frente a un siniestro que estaba asegurada por debajo del valor real de sus bienes o que no había contemplado la pérdida de ingresos durante la paralización. La pyme necesita una solución modular, con coberturas que pueda incorporar según su actividad y crecimiento, facilidades de pago y acompañamiento efectivo al momento del siniestro. Ahí el productor cumple un rol fundamental: debe pasar de cotizar productos aislados a realizar un verdadero diagnóstico de riesgos. En Grupo Barros también estamos avanzando en este punto. Acompañamos a nuestra red en la suscripción de riesgos con procesos productivos y ponemos a su disposición, sin costo, un servicio especializado de inspección y valuación de activos. Esto permite trabajar con información más precisa, definir correctamente las sumas aseguradas y construir propuestas acordes con la realidad de cada empresa».
Gomez coincidió en el eje de los ciberseguros y sumó otros tres productos poco conocidos: «Vuelvo a lo mencionado respecto a la cobertura frente a ciberataques, y agrego tres que están vigentes pero entiendo es necesario adaptar al lenguaje del mercado actual respecto a los requisitos de suscripción y costos, para darle mayor preponderancia: D&O, E&O, Seguro de Crédito».
Ortuondo, por su parte, opinó que la oferta no es el problema. «Considero que no falta oferta. Existen productos atractivos, ordenados y que acompañan bien a las pymes. Lo que ocurre es que en la práctica solo se venden los seguros de coberturas obligatorias y de contratación sencilla. Nosotros, los intermediarios, estamos en condiciones de brindar un servicio de excelencia, pero competimos contra el bolsillo de cada pyme y el orden de prioridades dentro de su gasto. Un tema que, seguramente, se irá resolviendo con el tiempo».
Por último, Estévez cerró con una mirada sobre la jerarquización errónea del riesgo: «Existe una clara distorsión en la jerarquización del riesgo. Es muy común ver pymes que aseguran la flota vehicular con cobertura Todo Riesgo por percibir el daño directo, pero mantienen en descubierto riesgos catastróficos o de continuidad operativa (Responsabilidad Civil Operativa, Incendio del establecimiento, Ley de Contrato de Trabajo o Accidentes Personales del personal).
A la oferta actual le falta:
- Flexibilidad y modularización real: La oferta tradicional mediante «Combinados Comerciales» rígidos no contempla las realidades de la PyME moderna (servicios, tecnología, esquemas híbridos).
- Enfoque en la continuidad del negocio: Productos que no solo indemnicen la pérdida del bien físico, sino que cubran los costos fijos (sueldos, alquileres, servicios) durante el periodo de reconstrucción tras un siniestro grave.
- Rol consultivo de la aseguradora y del PAS: Pasar de vender «un contrato de seguro» a ofrecer una gestión integral del riesgo, educando al empresario sobre qué contingencia tiene la capacidad real de quebrarle la empresa».
Anibal Cejas